
 |
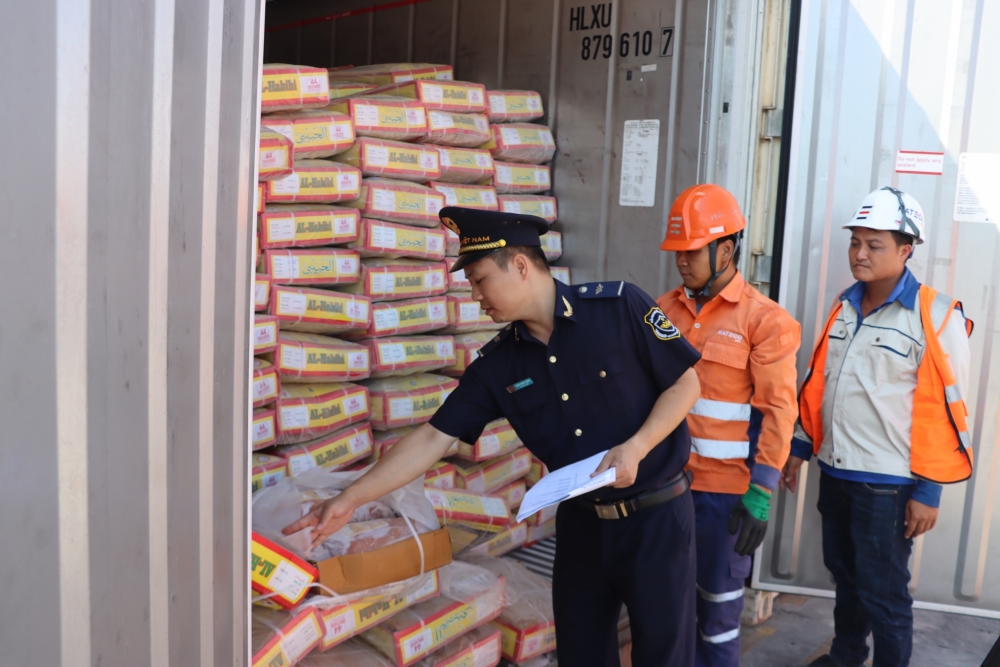
| Hoạt động nghiệp vụ tại Hải quan khu vực III. Ảnh: Thái Bình. |
Phóng viên: Thưa Luật sư, Luật sửa đổi, bổ sung một số điều của Luật Hải quan số 11/2026/QH16 lần đầu quy định riêng về quản lý tuân thủ và gắn mức độ tuân thủ với việc ưu tiên thực hiện thủ tục, miễn, giảm mức độ kiểm tra, giám sát và kiểm tra sau thông quan. Ông nhìn nhận thế nào về thay đổi này?
Luật sư Hoàng Văn Hướng:
Tôi cho rằng đây là một thay đổi có ý nghĩa quan trọng trong phương thức quản lý hải quan, bởi Luật sửa đổi, bổ sung một số điều của Luật Hải quan số 11/2026/QH16 đã tạo mối liên hệ rõ hơn giữa quá trình chấp hành pháp luật của doanh nghiệp và cách thức cơ quan Hải quan thực hiện quản lý. Theo quy định mới, cơ quan Hải quan thực hiện thu thập, xử lý thông tin, xây dựng và quản lý hồ sơ tuân thủ, giám sát, đánh giá mức độ tuân thủ, đồng thời áp dụng các biện pháp quản lý phù hợp với mức độ tuân thủ của người khai hải quan. Việc phân định rõ quản lý rủi ro và quản lý tuân thủ cũng đã được Bộ Tài chính tiếp thu, chỉnh lý trong quá trình hoàn thiện Luật.
Điểm đáng chú ý là tuân thủ từ chỗ chủ yếu được nhìn nhận như một nghĩa vụ pháp lý nay có thêm giá trị thực tiễn đối với doanh nghiệp. Khi mức độ tuân thủ được sử dụng làm căn cứ lựa chọn phương thức quản lý, doanh nghiệp có quá trình chấp hành tốt sẽ có cơ sở để được xem xét áp dụng thủ tục và mức độ kiểm tra phù hợp hơn.
Điều này có thể tạo động lực để doanh nghiệp đầu tư bài bản hơn cho công tác tuân thủ. Lợi ích của tuân thủ không chỉ nằm ở việc hạn chế vi phạm hoặc tránh những phát sinh trong quá trình làm thủ tục, mà còn có thể được phản ánh vào cách thức doanh nghiệp được cơ quan Hải quan quản lý. Tuy nhiên, để cơ chế này thực sự tạo ra lợi thế, việc đánh giá mức độ tuân thủ cần dựa trên những tiêu chí rõ ràng, dữ liệu đầy đủ và phản ánh đúng quá trình chấp hành pháp luật của doanh nghiệp.
Phóng viên: Để tuân thủ thực sự trở thành lợi thế, doanh nghiệp cần thay đổi cách quản trị hoạt động xuất nhập khẩu như thế nào, thưa ông?
Luật sư Hoàng Văn Hướng:
Theo tôi, trước hết doanh nghiệp phải thay đổi cách nhìn về tuân thủ. Đây không nên được xem là công việc riêng của bộ phận xuất nhập khẩu mà phải trở thành một nội dung trong quản trị chung của doanh nghiệp. Thông tin phục vụ khai báo hải quan được hình thành từ nhiều khâu như mua hàng, bán hàng, sản xuất, kho, kế toán, logistics và pháp chế. Nếu mỗi bộ phận quản lý theo một cách khác nhau thì rất khó bảo đảm thông tin cuối cùng cung cấp cho cơ quan Hải quan chính xác và thống nhất.
Doanh nghiệp cần xác định rõ thông tin được hình thành ở đâu, bộ phận nào chịu trách nhiệm kiểm tra, ai phê duyệt, hồ sơ được lưu giữ như thế nào và khi cần có thể truy xuất ra sao. Những thông tin liên quan đến hợp đồng, hóa đơn, chứng từ vận chuyển, thanh toán, kho hàng và tờ khai cần có sự thống nhất để doanh nghiệp có thể giải trình đầy đủ cơ sở của thông tin đã khai báo.
Tôi cho rằng đây cũng là lúc doanh nghiệp cần chuyển từ cách xử lý theo từng vụ việc sang xây dựng quy trình quản trị tuân thủ có tính hệ thống. Khi trách nhiệm được phân định, quy trình được chuẩn hóa và hồ sơ được lưu giữ đầy đủ, việc tuân thủ sẽ không còn phụ thuộc quá nhiều vào kinh nghiệm của một vài nhân sự mà trở thành năng lực chung của doanh nghiệp.
Điều này đặc biệt quan trọng khi cơ quan Hải quan có thêm cơ sở đánh giá quá trình chấp hành pháp luật của người khai hải quan. Doanh nghiệp càng kiểm soát tốt từ khâu hình thành giao dịch thì càng thuận lợi trong việc chứng minh tính chính xác của thông tin khi thực hiện thủ tục và khi cơ quan Hải quan cần kiểm tra, đối chiếu.
 |
| Luật sư Hoàng Văn Hướng, Trưởng Văn phòng Luật sư Hoàng Hưng. |
Phóng viên: Luật mới phân định quản lý tuân thủ và quản lý rủi ro, đồng thời tăng vai trò của hậu kiểm. Theo ông, doanh nghiệp cần hiểu mối quan hệ này như thế nào?
Luật sư Hoàng Văn Hướng:
Tuân thủ và rủi ro có quan hệ chặt chẽ nhưng không đồng nhất. Tuân thủ phản ánh quá trình chấp hành pháp luật của người khai hải quan, trong khi quản lý rủi ro hướng tới việc nhận diện những khả năng phát sinh rủi ro trong từng hoạt động, giao dịch, hàng hóa hoặc nhóm đối tượng để lựa chọn biện pháp kiểm soát phù hợp. Việc Bộ Tài chính chỉnh lý Điều 17 và Điều 17a theo hướng phân định rõ hai nội dung này là cần thiết để tránh việc đánh đồng giữa lịch sử chấp hành của doanh nghiệp với rủi ro của một giao dịch cụ thể.
Một doanh nghiệp có lịch sử tuân thủ tốt không có nghĩa mọi giao dịch của doanh nghiệp đều mặc nhiên không có rủi ro. Nếu một giao dịch cụ thể xuất hiện dấu hiệu bất thường thì cơ quan Hải quan vẫn cần có biện pháp kiểm tra phù hợp. Ngược lại, quá trình tuân thủ tốt là một căn cứ quan trọng để cơ quan Hải quan xem xét áp dụng phương thức quản lý thuận lợi hơn trong những trường hợp phù hợp.
Cùng với đó, khi hậu kiểm được coi trọng hơn, doanh nghiệp cần hiểu rằng việc được tạo thuận lợi tại khâu thông quan không đồng nghĩa với việc giảm trách nhiệm đối với thông tin đã khai báo. Doanh nghiệp vẫn phải bảo đảm hồ sơ, chứng từ được lưu giữ đầy đủ và có khả năng giải trình khi cơ quan Hải quan thực hiện kiểm tra sau thông quan.
Theo tôi, nếu cơ chế này được vận hành tốt, đây sẽ là sự cân bằng hợp lý giữa tạo thuận lợi và kiểm soát. Doanh nghiệp có quá trình chấp hành tốt có thể được giảm những can thiệp không cần thiết trong quá trình làm thủ tục, trong khi cơ quan Hải quan vẫn duy trì khả năng kiểm tra đối với những giao dịch phát sinh dấu hiệu rủi ro.
Phóng viên: Vậy ông kỳ vọng điều gì sẽ thay đổi rõ nhất đối với doanh nghiệp khi cơ chế quản lý tuân thủ của Luật sửa đổi, bổ sung một số điều của Luật Hải quan số 11/2026/QH16 được triển khai?
Luật sư Hoàng Văn Hướng:
Tôi kỳ vọng thay đổi rõ nhất là tuân thủ sẽ trở thành một giá trị thực tế trong hoạt động của doanh nghiệp, thay vì chỉ được nhìn nhận như một yêu cầu bắt buộc. Khi doanh nghiệp duy trì được hồ sơ đầy đủ, thông tin chính xác, quy trình quản trị chặt chẽ và lịch sử chấp hành ổn định, những kết quả đó có thể được phản ánh vào phương thức quản lý phù hợp hơn.
Điều này cũng tạo lợi ích cho cả hai phía. Doanh nghiệp có thêm động lực nâng cao chất lượng quản trị để hạn chế sai sót, giảm thời gian xử lý và những phát sinh trong quá trình thực hiện thủ tục; cơ quan Hải quan có thêm cơ sở để lựa chọn mức độ quản lý phù hợp với từng đối tượng, qua đó sử dụng nguồn lực hiệu quả hơn.
Tuy nhiên, để kỳ vọng này trở thành thực tế, các tiêu chí đánh giá, phương thức phân loại và cơ chế phản ánh kết quả tuân thủ cần được triển khai minh bạch, nhất quán. Doanh nghiệp phải biết mình được đánh giá trên cơ sở nào và cần cải thiện những nội dung gì. Khi đó, tuân thủ mới thực sự trở thành một lợi thế mà doanh nghiệp có thể chủ động xây dựng và duy trì lâu dài.
Về phía cơ quan quản lý, việc phân định rõ quản lý tuân thủ và quản lý rủi ro, như Bộ Tài chính đã tiếp thu trong quá trình chỉnh lý Luật, sẽ tạo cơ sở để phương thức quản lý ngày càng sát với thực tế và hiệu quả hơn.
Phóng viên: Xin cảm ơn Luật sư!


